Roma, 19 nov. (askanews) – La vigilanza bancaria della Bce riporta posizioni patrimoniali e di liquidità “robuste” per l’insieme delle banche che operano nell’area euro. I requisiti sul coefficiente patrimoniale chiave (Cet1 o Common Equity tier 1) per il 2027 restano “ampiamente stabili” all’11,3% degli attivi ponderati per il rischio, a fronte dell’11,2% del 2026.
I requisiti di Pillar 2 restano stabili all’1,2%, afferma l’istituzone con un comunicato. Subentrano nuove misure qualitative in merito all’analisi del rischio, della governance interna e della gestione dei rischi; mentre per il periodo 2027-2029 le priorità di vigilanza si focalizzeranno sulla resilienza delle banche ai rischi geopolitici, sugli shock macro finanziari così come sulla resilienza dei rischi legati alle tecnologie.
L’esame, spiega la Bce con un comunicato, riguarda il Supervisory Review and Evaluation Process (Srep) per il 2026 assieme alle priorità di vigilanza per il 2027-2029 e ha coperto 108 banche vigilate in maniera diretta dalla stessa Bce in merito a livelli patrimoniali, liquidità, modelli di attività, governance e gestione del rischio.
Secondo l’istituzione, il settore bancario nell’area euro “ha mantenuto robuste posizioni patrimoniali e di liquidità, in un quadro di accresciuti rischi geopolitici e incertezza macro finanziaria. Il capitale totale si è attestato al 20,1% nel secondo trimestre del 2026. I margini sulle liquidità sono rimasti bene al di sopra del 100% di requisito minimo mentre l’aggregato sul tasso di copertura delle liquidità si è attestato al 155%”.
Secondo la vigilanza bancaria della Bce “il settore bancario ha mantenuto un buon accesso al finanziamento al dettaglio e all’ingrosso, mentre la redditività ha continuato a essere forte”.
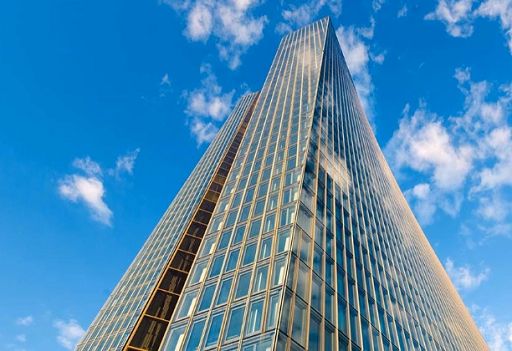
Proprio sul versante della redditività, la Bce riporta come il livello aggregato di ritorno sul capitale sia balzato da 9,5% del 2025 “a quasi l’11% nel secondo trimestre del 2026”. Mentre “i gettiti da commissioni hanno supportato la crescita dei ricavi e i redditi da tassi di interesse sono stati sostenuti dagli accresciuti volumi di crescita dei prestiti e da miglioramenti dei margini sui tassi di interesse”. (fonte immagine: ECB).
