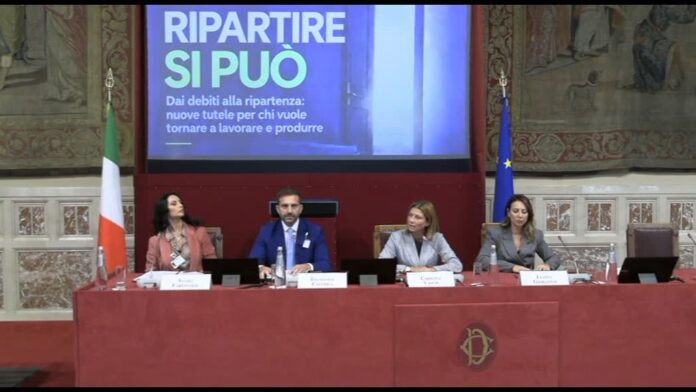
Roma, 14 ott. (askanews) – “Il codice della crisi d’impresa e dell’insolvenza è una buona norma ma molte persone hanno difficoltà di accesso alle misure loro destinate. Abbiamo deciso di proporre alcune modifiche al Codice come lo stop temporaneo ai pignoramenti – uno stop automatico, che scatti per legge senza bisogno di attendere un provvedimento, per dare il tempo al debitore di poter preparare le pratiche -, l’esclusione automatica dalla liquidazione dell’unica macchina del debitore se serve per lavorare o per curarsi, senza doverla chiedere e ottenere volta per volta, la riduzione dei tempi della giustizia e dell’accesso alle pratiche affinché il debitore abbia certezza dell’esdebitazione e maggiore flessibilità per i piani di rientro perché non ha senso proporre piani rigorosi che il debitore non può rispettare. Sono misure di buon senso economico perché non solo aiutano chi è in difficoltà ma offrono maggiori garanzie ai creditori stessi sulla possibilità di rientrare del credito”. Lo ha dichiarato Letizia Giorgianni, deputato di Fratelli d’Italia in Commissione Bilancio a Montecitorio, intervenuta nel corso del convegno “Ripartire si può. Dai debiti alla ripartenza: nuove tutele per chi vuole tornare a lavorare e produrre” svoltosi presso la Sala Regina della Camera dei deputati.
Sono diversi i profili di chi può trovarsi schiacciato dai debiti, come ha spiegato Elvira Carpentieri, avvocato dello Sportello ‘Ripartenza Consumerismo’: “Ripartire è possibile e fortunatamente la legge italiana ce lo permette, offrendo una seconda opportunità grazie a un meccanismo che funziona, anche se ha bisogno di manutenzione. La persona sovraindebitata nella maggior parte dei casi non è lo scialacquatore o il furbetto che poi presenta il conto allo Stato: sono pensionati che hanno avuto problemi di salute, genitori separati, famiglie che necessitano di cure continuative per uno dei figli. Non sono persone che hanno sbagliato i conti: è la vita che ha cambiato le cifre. E la manutenzione deve partire da punti precisi. Serve una sospensione automatica delle procedure esecutive dal momento in cui il debitore affida l’incarico all’organismo di composizione della crisi: una protezione che scatta per legge – non una concessione da chiedere – a tempo determinato, con il giudice informato dal primo giorno e con decadenze automatiche per chi non fa sul serio. Serve che l’unica autovettura della famiglia resti fuori dalla liquidazione di diritto, in automatico, quando è necessaria per lavorare, per curarsi o per far studiare i figli: oggi la sua sorte dipende dalla sensibilità del singolo tribunale, e una prassi non è un diritto – la prassi si concede, il diritto si pretende. Serve una via di ristrutturazione per chi ha chiuso un’attività e oggi vive di stipendio o di pensione. E servono piani di rientro sostenibili, perché il piano sostenibile paga e il piano strangolato salta. Dobbiamo mettere queste persone in grado di onorare i propri debiti, come hanno sempre fatto: rendendo il debito sostenibile, nell’interesse loro e dei loro creditori”.
A illustrare gli obiettivi delle modifiche è stata Carolina Varchi, segretario di presidenza della Camera dei deputati: “Ripartire si può e si deve. Abbiamo constatato una difficoltà di accesso alle norme attualmente in vigore e crediamo che sia il caso di allargare ulteriormente la platea per consentire a più famiglie e imprese di poter ripartire dopo un momento di difficoltà. La nostra proposta di legge va in questa direzione anche in termini di snellimento della procedura da sovraindebitamento, con tutele che operino in automatico, per legge, senza aggiungere passaggi e udienze, e con costi più sostenibili per chi ne fa richiesta”.
A dare la misura del fenomeno, con i dati ufficiali, è stato Francesco Cacciola, avvocato, presidente dell’Osservatorio nazionale sul debito: “L’Italia vive un paradosso: le famiglie sono tra le meno indebitate d’Europa – lo certifica la Banca d’Italia – e insieme, secondo l’ISTAT, 5,7 milioni di persone vivono in povertà assoluta. Non è la febbre di chi ha speso troppo: è la caduta di chi non ha rete. E la domanda di queste procedure cresce: i procedimenti aperti in un anno sono passati da circa 7.000 nel 2023 a oltre 10.600 nel 2025, secondo i dati del Ministero della giustizia. Ma quasi sei su dieci finiscono in liquidazione, nei piani omologati i creditori recuperano in media tra il 23 e il 38 per cento del dovuto, e la sola omologazione richiede tra i quattordici e i sedici mesi. Intanto ogni anno vanno all’asta circa settantacinquemila immobili, aggiudicati quasi sempre sotto il valore di stima: la famiglia perde la casa e, quando il ricavato non basta, conserva il debito – è la pagina in cui perdono tutti. I numeri dicono una cosa semplice: quando una tutela scatta subito e una soluzione ordinata arriva prima del colpo di martello, si chiude prima e si perde meno, per i debitori come per i creditori”.
Le conclusioni sono state affidate a Luigi Gabriele, presidente di Consumerismo: “Bisogna ripartire per forza, non si può lasciare nessuno indietro. Ci stiamo lavorando, anche se con i tempi della politica non andiamo troppo d’accordo. Ma li dobbiamo rispettare. Entro la fine della legislatura cercheremo di portare a casa quello che serve fare, ovvero dei correttivi alla legge sul sovraindebitamento – a partire dalle tutele automatiche, che non costano nulla e cambiano tutto – perché così non va”.
